30歳女性の貯金額はいくら?2026年最新データで見る30代の平均・中央値と貯め方
30歳になり、「同年代の女性はどれくらい貯金しているのだろう」「自分の貯金額は少ないのでは?」と気になっていませんか。結婚、転職、一人暮らし、住宅購入、将来の生活などを考え始める30歳前後は、お金との付き合い方を見直すタイミングでもあります。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」によると、30代の単身世帯の金融資産保有額は平均501万円、中央値100万円です。また、金融資産を保有していない世帯は32.3%に達しています。ただし、この数字は女性限定の調査結果ではありません。30代の単身世帯全体を対象としたデータです。2026年11月時点で確認できる最新の調査結果をもとに、平均と中央値の違い、一人暮らしの貯蓄事情、毎月の貯金額の目安、無理なく資産を増やす方法まで詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 30代単身世帯の平均:501万円、中央値は100万円。平均だけで自分の貯金額を判断しないことが大切。
- 貯蓄ゼロの実態:金融資産非保有世帯は32.3%。同年代でも貯蓄状況には大きな個人差がある。
- 貯金を増やす方法:生活防衛資金を確保し、先取り貯蓄と新NISAを組み合わせて長期的に資産形成する。
【2026年最新】30歳女性の貯金額は?J-FLECの2025年調査で見る実態
30歳女性の貯金額を考えるうえで、まず参考にしたいのがJ-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査」です。
2025年調査は、2025年6月20日から7月2日まで実施され、二人以上世帯5,000世帯、単身世帯2,500世帯を対象としたインターネットモニター調査です。2026年11月現在、同機構の公式サイトで確認できる最新の年次調査結果は2025年版です。
この調査で注目したいのは、30代単身世帯の金融資産保有額です。
30代単身世帯の平均501万円・中央値100万円
30代の単身世帯における金融資産保有額は、次のようになっています。
- 平均値:501万円
- 中央値:100万円
- 金融資産非保有率:32.3%
平均値と中央値には約5倍もの開きがあります。この差から分かるのは、30代の貯蓄額には大きなばらつきがあり、一部の高額資産保有世帯が平均値を押し上げているということです。
平均501万円という数字を見ると、30歳で数百万円の貯金がなければ遅れているように感じるかもしれません。しかし、実際の分布を理解するには、平均値よりも中央値の100万円に注目するほうが適切です。
なお、ここでいう30代は30歳から39歳までの年代区分です。30歳ちょうどの人だけを集計した数字ではありません。また、J-FLECのこの公表値は男女別の女性限定平均ではなく、30代の単身世帯全体の結果です。したがって、30歳女性個人の貯金額を直接示す統計として扱うことはできません。
(出典:金融経済教育推進機構「家計の金融行動に関する世論調査2025年」、同調査をもとにした年代別集計)
貯金額として集計される金融資産の範囲に注意
もう一つ知っておきたいのが、J-FLECの調査における「金融資産」の定義です。
単純な銀行預金だけではなく、将来への備えや運用を目的とした預貯金、株式、投資信託、債券、積立型保険商品、個人年金保険などが含まれます。
一方、普通預金や定期預金であっても、日常的な出し入れや引き落としに備えている部分は対象外です。
つまり、調査の501万円は、銀行口座に入っている現金だけを合計した金額ではありません。投資商品や保険なども含む金融資産の保有額です。
この定義を知らずに、銀行口座の残高だけで比較すると、数字の意味を取り違える可能性があります。

【平均と中央値を徹底比較】30代女性の貯金ゼロはどれくらいいる?
30歳前後の貯蓄状況を考えるとき、平均501万円という数字以上に注目したいのが、中央値100万円と金融資産非保有率32.3%です。
平均501万円と中央値100万円はなぜ違う?
平均値とは、対象者全員の金融資産を合計し、人数で割った数字です。一方、中央値は、金融資産の少ない順に並べたとき、中央に位置する金額を指します。
例えば、5人の金融資産がそれぞれ50万円、100万円、150万円、200万円、1,000万円だった場合、平均は300万円ですが、中央値は150万円です。
一人だけ高額な資産を持っていると、平均値は大きく上昇します。そのため、一般的な貯蓄状況を把握したい場合は中央値も確認する必要があります。
30代単身世帯の場合、平均501万円に対して中央値は100万円です。この数字の差は、貯蓄額が一律に増えていくわけではなく、資産を多く持つ世帯と、まだ十分に蓄えられていない世帯が混在していることを示しています。
金融資産を持たない世帯は32.3%
2025年のJ-FLEC調査では、30代単身世帯の32.3%が金融資産非保有という結果でした。割合にすると、およそ3世帯に1世帯です。
この数字は、30代になっても資産形成が十分に進んでいない世帯が一定数存在することを示しています。
ただし、金融資産非保有は、銀行口座に1円も入っていないという意味ではありません。日常の生活費や引き落とし用に置いている預金は、調査上の金融資産に含まれないためです。
例えば、毎月の給与を受け取る口座に生活費を残していても、将来のために蓄えている金融資産がなければ、調査では非保有に分類される可能性があります。
したがって、32.3%という数字を、そのまま「貯金が完全にゼロの女性の割合」と解釈するのは正確ではありません。
30歳で貯金が100万円未満でも遅くない
30歳で貯金が50万円、80万円、あるいは数十万円だったとしても、それだけで将来の生活が決まるわけではありません。
重要なのは、現在の残高だけではなく、毎月の収支が黒字になっているか、借金やリボ払いなどの負担がないか、今後も継続して貯蓄できる仕組みがあるかという点です。
30代は転職、引っ越し、結婚、出産、資格取得など、生活が変化しやすい時期でもあります。一時的に貯金が減ることも珍しくありません。
同年代の平均に追いつこうとして生活を極端に切り詰めるより、まずは自分の家計に合ったペースで資産を積み上げることが現実的です。
【30代の単身世帯・二人以上世帯を比較】貯金額の違いと生活背景
30代の貯蓄額は、一人暮らしか、二人以上で生活しているかによっても違いがあります。
J-FLECの2025年調査をもとに、世帯主が30代の単身世帯と二人以上世帯を比較すると、次の結果になります。
| 比較項目 | 30代単身世帯 | 30代二人以上世帯 |
|---|---|---|
| 金融資産の平均 | 501万円 | 1,096万円 |
| 金融資産の中央値 | 100万円 | 311万円 |
| 金融資産非保有率 | 32.3% | 17.6% |
| 調査対象の単位 | 一人で構成する世帯 | 二人以上で構成する世帯 |
(出典:J-FLEC「家計の金融行動に関する世論調査2025年」。金融資産を保有していない世帯を含む年代別集計)
二人以上世帯の平均は1,096万円
30代の二人以上世帯は、平均1,096万円、中央値311万円です。単身世帯と比べると、平均値は595万円、中央値は211万円高くなっています。
ただし、この差をそのまま「結婚している女性のほうが貯金できる」と解釈するのは適切ではありません。
二人以上世帯の金融資産は、世帯全体の保有額です。夫婦であれば、夫婦それぞれの預貯金や投資資産などが合算されるため、個人の貯金額とは単位が異なります。
また、二人以上世帯には共働き夫婦、片働き世帯、子育て世帯など、さまざまな生活形態が含まれます。
一人暮らしの女性が貯金しにくい理由
一人暮らしの場合、家賃、電気代、通信費、食費などを基本的に一人の収入から支払うことになります。
二人で暮らしていれば、住居費や光熱費などを分担できるケースがありますが、単身世帯では固定費の負担を一人で引き受けなければなりません。
特に都市部で家賃が高い場合、収入が一定でも毎月の貯蓄に回せる金額は限られます。
さらに、転職による収入減少、休職、親の介護、奨学金の返済なども貯蓄に影響します。
貯金が少ない理由を本人の浪費だけに求めるのではなく、収入と固定費のバランスから考えることが大切です。
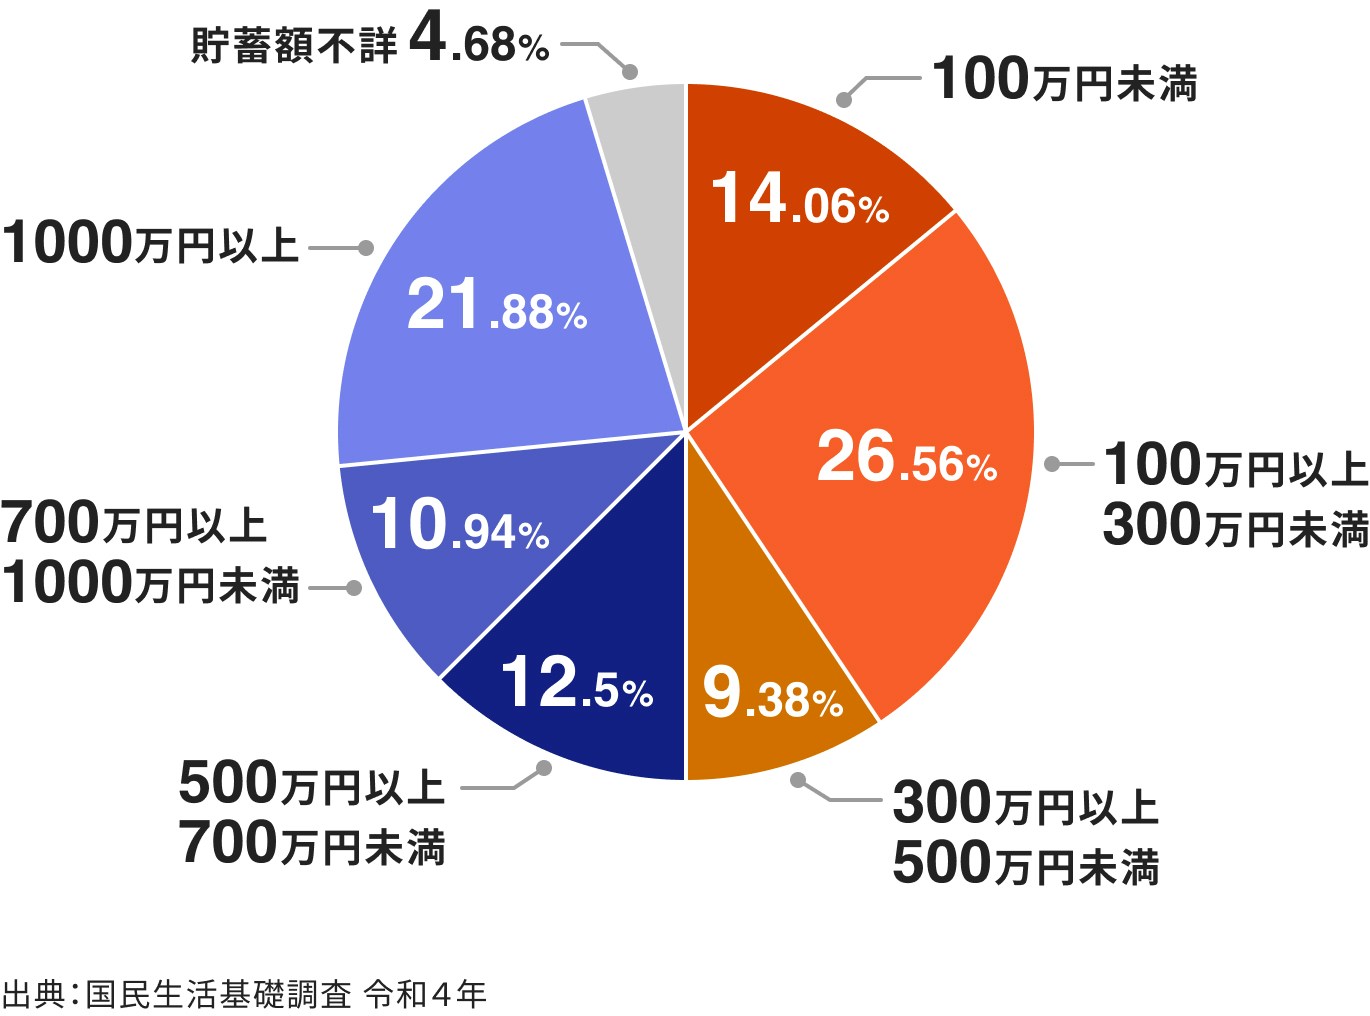
【毎月いくら貯金すればいい?】30歳女性の手取り別・貯蓄額の目安
30歳前後で気になるのが、毎月いくら貯金すればよいのかという問題です。
実際には、年齢だけで適切な貯金額が決まるわけではありません。手取り収入、家賃、生活費、借入金、将来の目標によって適切な金額は変わります。
手取り収入の5〜15%を貯蓄に回す方法
家計管理を始める際の実践的な目安として、まずは手取り収入の5〜10%程度を貯蓄に回し、余裕があれば15%程度まで増やす方法があります。
例えば、毎月の手取り収入別に計算すると、次のようになります。これは調査で示された平均額ではなく、貯蓄率を設定した場合の試算です。
- 手取り18万円:月9,000円〜2万7,000円
- 手取り20万円:月1万円〜3万円
- 手取り25万円:月1万2,500円〜3万7,500円
- 手取り30万円:月1万5,000円〜4万5,000円
毎月3万円の貯金が難しい場合でも、月5,000円から始めることはできます。大切なのは、生活に無理のない金額を決め、継続できる仕組みをつくることです。
毎月1万円・2万円・3万円を貯めるとどうなる?
毎月の貯蓄額が少なく感じても、長期間継続するとまとまった金額になります。
- 月1万円:1年間で12万円、5年間で60万円
- 月2万円:1年間で24万円、5年間で120万円
- 月3万円:1年間で36万円、5年間で180万円
- 月5万円:1年間で60万円、5年間で300万円
いずれも利息や投資による運用益を考慮しない単純計算です。
例えば、現在の貯金が50万円で、毎月2万円を積み立てられる場合、5年後には元本ベースで170万円になります。
一度に大きな金額を貯める必要はありません。毎月の積立を続けることが、将来の選択肢を増やすことにつながります。
一人暮らしの女性は家賃と固定費を先に見直す
一人暮らしで貯金が増えない場合、食費や美容費などの細かな支出を削る前に、家賃、通信費、保険料、サブスクリプションなどの固定費を確認してみましょう。
例えば、スマートフォンの料金を見直して月3,000円、不要なサービスを解約して月2,000円節約できれば、合計で月5,000円の余裕が生まれます。
年間では6万円です。毎日の楽しみを大きく削らずに貯蓄額を増やせる点が、固定費の見直しのメリットです。
また、ボーナスをすべて貯金する必要はありません。あらかじめ貯蓄分を確保し、残りを旅行や買い物などに使う方法なら、貯蓄と生活の楽しみを両立しやすくなります。
【30代女性が貯金できない理由】生活防衛資金はいくら必要?
30代で貯金ができない背景には、単純な支出管理の問題だけではなく、生活環境や収入の事情が関係しています。
30代で貯金が難しくなる主な理由
代表的な理由として、次のようなものがあります。
- 家賃や住宅費の負担:一人暮らしでは住居費を一人で負担するため、収入に対する固定費の割合が高くなりやすい。
- 物価や生活費の上昇:食費、光熱費、日用品などの支出が増え、以前と同じ収入でも貯蓄に回せる金額が減る。
- 収入の不安定さ:転職、休職、非正規雇用、残業代の変動などによって、毎月の収入が安定しない。
- 奨学金やローンの返済:毎月の返済額が固定費となり、自由に使えるお金が少なくなる。
- ライフイベントへの支出:引っ越し、結婚式、資格取得、家族への支援など、まとまった出費が発生する。
こうした事情がある場合、無理に貯蓄率を上げるより、まず家計の収支を把握し、支出の優先順位を決めることが重要です。
生活防衛資金は生活費の3〜6か月分が目安
貯金の目的として、最初に考えたいのが生活防衛資金です。
生活防衛資金とは、病気、失業、休職、災害など、予想していなかった出来事が発生したときに、生活を維持するためのお金です。
目安として、毎月の生活費の3〜6か月分を確保する考え方があります。例えば、毎月の生活費が20万円なら、60万〜120万円が一つの目標になります。
収入が安定している会社員と、収入が変動しやすい自営業者では、必要な備えも異なります。自分の働き方や家族構成に応じて、余裕を持った金額を設定すると安心です。
この資金は、株式や投資信託ではなく、必要なときにすぐ引き出せる預貯金として確保しておくのが基本です。
貯金ゼロから始めるなら最初の目標は10万円
現在の金融資産がほとんどない場合、いきなり100万円や500万円を目指す必要はありません。
まずは10万円、次に30万円、50万円というように段階的に目標を設定する方法がおすすめです。
10万円あれば、急な通院費や家電の故障など、一部の予想外の出費に対応しやすくなります。
その後、生活費1か月分、3か月分、6か月分と目標を引き上げていけば、家計の安定性も高まります。

【プロの結論】先取り貯蓄と新NISAで30代から資産形成する方法
30歳前後から貯金を増やすためには、節約だけに頼らず、毎月自動的にお金が残る仕組みをつくることが重要です。
先取り貯蓄で「余ったら貯める」を卒業する
貯金が続かない人に取り入れてほしいのが、先取り貯蓄です。
先取り貯蓄とは、給料が入った段階で、あらかじめ決めた金額を貯蓄用口座に移す方法です。
J-FLECの金融教育に関する用語解説でも、毎月残った金額を貯蓄する方法では、目の前のお金を使ってしまいやすいため、先に差し引くことがポイントとされています。
実際に始める場合は、次の手順が分かりやすいでしょう。
- 毎月の手取りを確認する:給与明細から実際に使える金額を把握する。
- 固定費を計算する:家賃、光熱費、通信費、保険料、返済額を整理する。
- 貯蓄額を決める:最初は手取りの5%程度でも構わない。
- 給料日に自動振替する:生活費用口座と貯蓄用口座を分ける。
- 3か月ごとに見直す:収入や支出に応じて、無理のない範囲で積立額を調整する。
貯蓄用口座を普段の買い物に使う口座と分けることで、使ってよいお金と将来のためのお金を区別しやすくなります。
新NISAは生活防衛資金を確保してから検討する
預貯金だけでなく、将来の資産形成を考える30代には、新NISAも選択肢の一つです。
2024年に始まった新NISAは、つみたて投資枠と成長投資枠を併用できる制度です。年間投資枠はつみたて投資枠120万円、成長投資枠240万円で、合計360万円。生涯の非課税保有限度額は1,800万円です。
特に、長期的な資産形成を考える人には、毎月一定額を積み立てる方法があります。
金融庁も資産形成の基本として、長期・積立・分散投資を紹介しています。投資信託などを利用することで、少額から複数の資産や地域に分散して投資する方法を選べます。
ただし、投資には元本割れのリスクがあります。短期間で必ず利益が出る制度ではなく、相場によっては資産が減ることもあります。
そのため、生活費や緊急時に使うお金まで投資に回すのは避けましょう。まず生活防衛資金を確保し、当面使う予定のない余裕資金で取り組むことが基本です。
30代女性が優先したい資産形成の順番
貯蓄が少ない状態から始める場合、次の順番で取り組むと家計を安定させやすくなります。
- 第1段階:毎月の収支を把握し、リボ払いなど高金利の負債があれば返済計画を立てる。
- 第2段階:まず10万円、次に30万円、50万円と現金を確保する。
- 第3段階:生活費3〜6か月分を目標に生活防衛資金を積み上げる。
- 第4段階:家計に余裕があれば、新NISAなどを利用した長期積立を検討する。
- 第5段階:昇給やボーナスがあったときは、貯蓄額や積立額を少しずつ増やす。
この方法が向いているのは、毎月の収入がある程度安定していて、長期的に貯蓄を続けたい人です。
反対に、近いうちに転職や引っ越しを予定している人、生活費が不足している人、返済負担が大きい人は、投資よりも手元資金の確保や家計の立て直しを優先するほうが現実的です。
プロの結論は、平均501万円に追いつくことではなく、自分の生活を守れる現金を確保し、継続可能な貯蓄の仕組みをつくることです。
【30歳女性の貯金額】に関するよくある質問(FAQ)
Q1:30歳女性の平均貯金額はいくらですか?
A1:女性だけに限定したJ-FLECの公表値ではありませんが、2025年調査による30代単身世帯の金融資産保有額は平均501万円、中央値100万円です。30歳ちょうどではなく、30〜39歳の単身世帯全体の数字です。
Q2:30歳で貯金ゼロだとやばいですか?
A2:貯金ゼロだからといって、直ちに将来が危険になるわけではありません。ただし、急な病気や失業などに備えるお金がない状態はリスクがあります。まずは月数千円からでも貯蓄を始め、10万円、30万円、生活費3か月分という順番で目標を設定するとよいでしょう。
Q3:30歳女性は毎月いくら貯金すればいいですか?
A3:一律の正解はありませんが、手取り収入の5〜10%程度から始め、余裕があれば15%程度を目指す方法があります。手取り20万円なら月1万〜2万円、25万円なら月1万2,500円〜2万5,000円が10%を上限とした現実的なスタート例です。
Q4:30代女性の貯金額が100万円未満でも大丈夫ですか?
A4:貯金額だけで家計の健全性は判断できません。毎月の収支が黒字で、借入金の返済に無理がなく、貯蓄を増やす習慣ができているなら、今後の改善は十分に可能です。まずは生活防衛資金を確保することを優先しましょう。
Q5:30代の一人暮らし女性は新NISAを始めたほうがいいですか?
A5:将来に向けて長期的な資産形成を考えている人には選択肢になります。ただし、生活費や緊急時の資金が不足している場合は、預貯金の確保が先です。投資のリスクや商品内容を理解し、余裕資金で無理なく積み立てることが大切です。
まとめ:30歳女性の貯金は平均より自分に合った目標が大切
2026年11月時点で確認できるJ-FLECの2025年調査では、30代単身世帯の金融資産保有額は平均501万円、中央値100万円、金融資産非保有率32.3%でした。
一方、二人以上世帯では平均1,096万円、中央値311万円となっており、世帯構成によっても数字は大きく異なります。さらに、これらは女性限定の統計ではなく、30歳ちょうどの個人の貯金額でもありません。
平均値だけを見て焦る必要はありません。30歳からの資産形成で大切なのは、現在の貯金額を正しく把握し、毎月の収支を整え、生活防衛資金を確保することです。
まずは月5,000円や1万円から先取り貯蓄を始め、家計に余裕が生まれたら積立額を増やしていきましょう。そのうえで、新NISAなどを活用した長期的な資産形成を検討することもできます。
30歳は、貯金がいくらあるかだけで将来が決まる年齢ではありません。これから10年、20年と続けられるお金の管理方法を身につけることが、将来の安心につながります。
主な参考資料: (出典: 30 歳 貯金 女性(Yahoo!ニュース))
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年」
- 金融経済教育推進機構(J-FLEC)「貯蓄」用語解説
- 金融庁「NISA特設ウェブサイト・資産形成の基本」
- 消費者庁「生活を支えるお金」に関する金融教育資料
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
