電気自動車の重量税は2026年どうなる?免税条件と2028年5月の新負担を徹底解説
2026年11月現在、電気自動車(EV)の自動車重量税は、新車登録時だけでなく、一定の条件を満たせば初回車検時も免税となります。国税庁が公表している2026年4月改訂の資料でも、電気自動車とプラグインハイブリッド自動車(PHEV)は、エコカー減税による自動車重量税の全額免除対象として扱われています。
ただし、EVの税負担が今後もゼロのまま続くわけではありません。2026年度税制改正では、2028年5月1日以降の車検から、自家用乗用EV・PHEVに車両重量に応じた自動車重量税の特例加算を導入する方針が示されました。さらに、2028年度以降に新車登録されるEVには、毎年納める自動車税についても重量に応じた課税方式が予定されています。両者は別の制度であり、混同すると購入後の維持費を読み違える可能性があります。
📌 【この記事の重要ポイントまとめ】
- 2026年の重量税:EV・PHEVは新車新規検査時に原則免税。条件を満たせば初回継続車検も免税。
- 2028年5月の変更:自家用乗用EV・PHEVに車両重量に応じた特例加算を導入する方針。具体的な税額は2027年度税制改正で決定。
- もう一つの変更:2028年度以降に新車登録されるEVには、自動車税種別割についても重量連動方式を導入する予定。
【2026年11月最新】電気自動車の自動車重量税は新車登録時も初回車検も免税
2026年現在、EVの自動車重量税を理解するうえで最初に押さえたいのは、エコカー減税の適用期間と免税の対象範囲です。
2026年度税制改正によって、自動車重量税のエコカー減税は2028年4月30日まで2年間延長されました。対象期間は2026年5月1日から2028年4月30日までです。
この期間中に新車新規検査を受ける電気自動車は、原則として自動車重量税が全額免除されます。燃費基準の達成率によって免税・軽減区分が変わるガソリン車とは異なり、電気自動車は独立した免税対象として規定されています。
EVの新車登録時に重量税が免除される仕組み
自動車重量税は、車検証の交付などを受ける際に納付する国税です。通常の自家用乗用車では、車両重量と車検の有効期間に応じて税額が決まります。
一方、電気自動車はエコカー減税の対象に含まれているため、対象期間中の新車新規検査では納付すべき重量税が全額免除されます。
国税庁の2026年4月改訂資料では、全額免除の対象として次の車種が挙げられています。
- 電気自動車(EV)
- 燃料電池自動車(FCV)
- 一定の要件を満たす天然ガス自動車
- プラグインハイブリッド自動車(PHEV)
つまり、エンジンを搭載しない純電気自動車だけでなく、外部充電機能を備えたPHEVも、重量税の免税対象に含まれます。
EVの初回車検も重量税が0円になる条件
EVのメリットは、新車登録時の免税だけではありません。新車新規検査時に全額免除を受けた電気自動車は、一定の条件を満たせば、最初の継続検査でも自動車重量税が免除されます。
具体的な条件は次のとおりです。
- 新車新規検査時に自動車重量税の全額免除を受けていること。
- 新車新規検査後、最初に受ける継続検査であること。
- 車検証の有効期間満了日から起算して15日を経過する日までに、継続検査による車検証の交付を受けること。
- 新車新規検査時の車検証に記載された事項について、車両構造などに変更がないこと。
この条件を満たせば、EVだけでなくPHEVも初回継続検査時の重量税が免除されます。
ただし、車検の予約日ではなく、車検証の交付を受けるタイミングが制度上の判断に関係する点には注意が必要です。車検の満了日を過ぎて長期間放置すると、免税の適用条件から外れる可能性があります。

【免税はいつまで?】EVの新車登録・初回車検・2回目車検の違い
「電気自動車は車検のたびに重量税が免除される」という理解は正しくありません。現在の制度で免税されるのは、新車新規検査時と、条件を満たした場合の最初の継続検査です。
新車登録から2回目の車検までの流れ
一般的な自家用乗用車は、新車登録時の車検有効期間が3年間、その後の継続車検が原則2年間です。
EVの場合、免税の流れは次のようになります。
- 新車登録時:対象期間中の新車新規検査で自動車重量税が免税。
- 初回車検:所定の条件を満たせば、最初の継続検査でも免税。
- 2回目の車検:初回継続検査の免税特例は適用されず、該当する税率に基づいて納税する。
初回車検の免税と2回目車検の免税は、明確に区別する必要があります。EVは長期間にわたって重量税が非課税になるわけではありません。
2028年4月30日までのエコカー減税延長も確認
2026年度税制改正では、エコカー減税の適用期限が2028年4月30日まで延長されました。
ただし、2027年5月1日には乗用車の一部減免区分で燃費基準の引き上げが予定されています。これは主にガソリン車などの減免判定に関係する変更です。EV・PHEVについては、引き続き独立した免税区分が設けられています。
車両の購入を検討する際は、登録予定日だけでなく、新車新規検査を受ける日と対象車種の型式も確認しておきたいところです。
【2028年5月から】自家用EV・PHEVに重量連動の特例加算が導入される
2026年度税制改正で特に注目されるのが、2028年5月1日以降の車検から導入する方針が示された、自家用EV・PHEVへの重量連動型の特例加算です。
これまでEVは、ガソリン車と異なり走行段階でガソリン税・地方揮発油税を負担しません。一方、バッテリーを搭載するEVは車両重量が大きくなる傾向があり、道路への負荷に応じた負担の公平性が税制見直しの背景にあります。
政府は、異なる動力源の間で税負担の公平性を確保するため、一定の条件のもとでEVとPHEVにも重量に応じた負担を求める方針を打ち出しました。
特例加算の対象は自家用の乗用EV・PHEV
2026年度税制改正で示された基本方針では、対象は自家用の乗用自動車に該当するEV・PHEVです。
新たな負担は独立した新税ではなく、現行の自動車重量税に特例加算分を設け、車検時に徴収する仕組みとされています。
したがって、2028年5月以降にEVを所有する人は、従来の自動車重量税に加えて、車両重量に応じた追加負担が発生する可能性があります。
新車と既販車では免除されるタイミングが違う
特例加算には、新車購入者と既にEVを所有している人の双方に配慮した経過措置が設けられる方針です。
新車については、新規検査に係る当初3年分の特例加算が免除されます。既販車については、2028年5月1日の施行後に最初に受ける車検に係る特例加算分が免除されます。
そのため、2028年5月になった瞬間に、すべてのEV所有者が一斉に追加税を支払うわけではありません。
具体的な税額は2027年度税制改正で決まる
2026年11月現在、特例加算の具体的な税率は確定していません。政府は2027年度税制改正で税率を検討し、結論を得たうえで法制化する方針です。
税額設定では、ガソリン車の利用者が平均的に負担している揮発油税・地方揮発油税を参考にする考え方が示されています。
また、車両重量による負担の違いについても、次のような方向性が示されています。
- 平均的な重量を上回るEV:重量に応じた相応の負担を求める。
- 平均的な重量を下回るEV:過度な負担にならないよう配慮する。
- PHEV:ガソリン税などを一定程度負担していることから、EVの特例加算額の2分の1を目安とする。
重要なのは、PHEVの負担がEVと同額になる予定ではないことです。また、エコカー減税は、この新たな特例加算分には適用されない方針です。
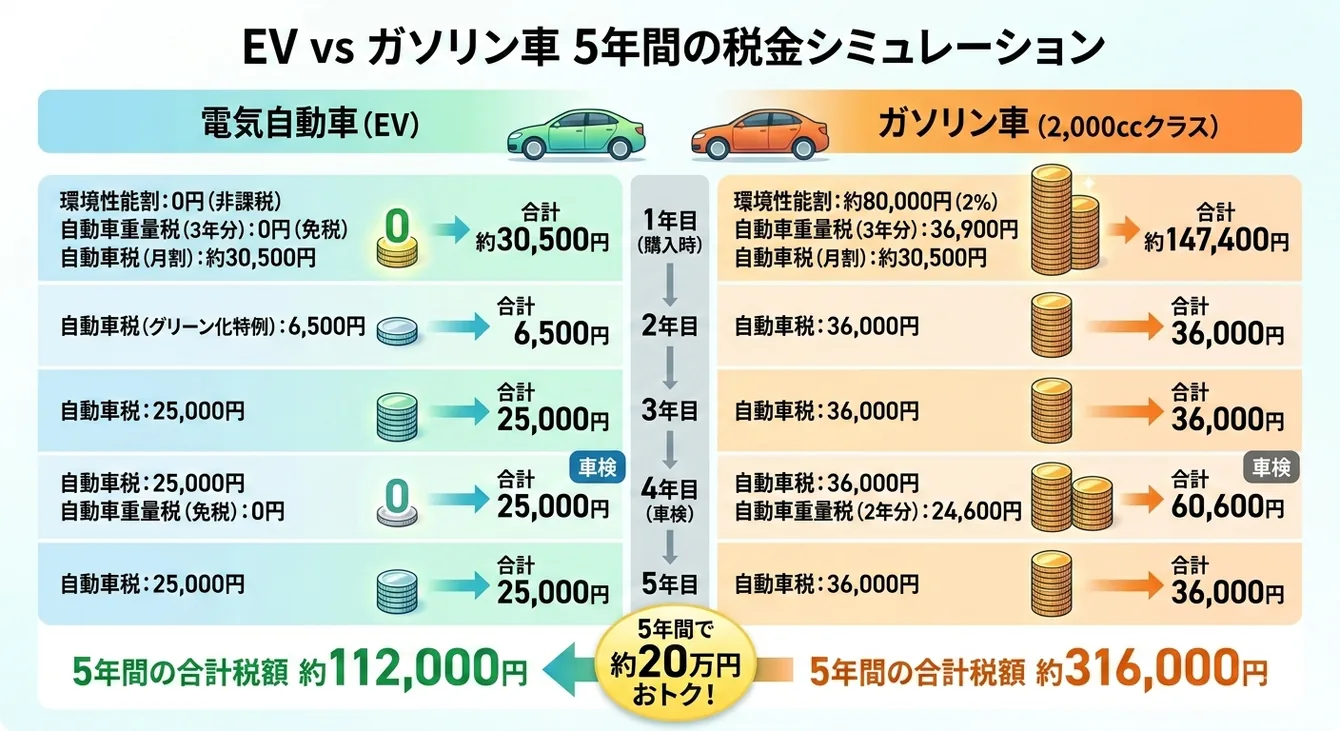
【制度比較表】EVの重量税・特例加算・自動車税種別割は何が違う?
2028年前後の自動車税制では、EVに関係する複数の制度が同時に見直されます。特に注意したいのは、2028年5月からの車検時の特例加算と、2028年度以降の新車EVに対する自動車税の重量課税は別制度だという点です。
経済産業省の令和8年度税制改正資料と、財務省の税制改正大綱を整理すると、以下のようになります。
| 制度・税目 | 対象 | 開始時期 | 課税・徴収方法 | 税額の決定状況 |
|---|---|---|---|---|
| 現行の自動車重量税 | EV・PHEVなど | 2026年5月1日~2028年4月30日 | 新車新規検査時と条件付き初回車検時に免税 | 免税措置が制度化済み |
| 重量税の特例加算 | 自家用乗用EV・PHEV | 2028年5月1日以降の車検 | 車両重量に応じて車検時に徴収 | 2027年度税制改正で決定予定 |
| 自動車税種別割の重量課税 | 2028年度以降に新車登録されるEV・FCVの乗用車 | 2028年度以降 | 保有段階の年税として重量に応じて課税 | 2027年度税制改正で決定予定 |
| PHEVの自動車税種別割 | プラグインハイブリッド車 | 制度見直しの検討対象 | 現行制度からの見直しを検討 | 2027年度税制改正で結論 |
自動車税種別割の重量課税はEVの新車登録が対象
自動車税種別割は、毎年4月1日時点の所有者に課される地方税です。自動車重量税とは異なり、車検のたびに納める税金ではありません。
現在のEV乗用車は排気量がないため、自動車税では原則として最低税率が適用されます。東京都主税局の税率表では、自家用EVの年額は25,000円です。
しかし、2026年度税制改正では、2028年度以降に新車新規登録されるEV・FCVの乗用車について、車両重量に応じた課税方式を導入する方針が示されました。
この変更は、自動車重量税の特例加算とは別の話です。特例加算が2028年5月以降の車検を対象とするのに対し、自動車税種別割の見直しは2028年度以降の新車登録を対象としています。
また、現段階で自動車税種別割の重量課税について明示されている対象はEV・FCVの乗用車です。PHEVも同じ制度で重量課税されると決まったわけではありません。
【自動車重量税の計算方法】EVの車検費用はいくら変わる?
自動車重量税は、車両重量だけでなく、車検の有効期間や車両の区分、エコカー減税の適用状況によって決まります。
基本的な計算方法
自家用乗用車の場合、基本的な計算の考え方は次のとおりです。
自動車重量税=0.5トン区分ごとの税額×区分数×車検期間
例えば、車両重量1.5トンの自家用乗用車で、13年未満の一般的な車両に当分の間税率が適用される場合、2年車検の重量税は次のように計算できます。
- 0.5トン・1年あたり:4,100円
- 車両重量1.5トン:0.5トン区分が3つ
- 車検期間:2年間
4,100円×3区分×2年=24,600円
なお、本則税率は0.5トン・1年あたり2,500円です。エコカーに該当する車両には、本則税率や免税などの特例が適用される場合があります。
EVについては、新車登録時と初回車検時の免税があるため、通常のガソリン車と同じ計算結果にはなりません。
2028年の特例加算は既存の重量税とは別に確認する
2028年5月からの特例加算は、現在の自動車重量税の税額表に単純に当てはめて計算できるものではありません。
具体的な税率は2027年度税制改正で決まる予定であり、車両重量の区分や平均重量を基準にした負担の設定など、詳細な制度設計が今後の焦点となります。
さらに、エコカー減税による免税が適用されても、新しい特例加算分まで免税されるわけではありません。この点は、2028年以降の維持費を計算するときに見落としやすいポイントです。
車検費用全体と重量税は別物
車検時の支出は、自動車重量税だけで構成されているわけではありません。
- 自動車重量税
- 自賠責保険料
- 車検の検査手数料
- 整備・点検費用
- 部品交換などの追加費用
EVで重量税が免税になっても、自賠責保険料や検査手数料、整備費用まで無料になるわけではありません。
したがって、車検費用の比較では、重量税だけでなく、車両の状態や整備内容も含めて総額を確認することが大切です。

【購入前に確認】2026年から2028年のEV税制変更で損をしないポイント
EVの購入を検討している人にとって、税制の変更は購入時期と長期的な維持費の両方に関係します。特に2028年をまたぐ場合は、車両の登録時期と車検時期を分けて考える必要があります。
確認ポイント1:新車新規検査の時期
2026年5月1日から2028年4月30日までに新車新規検査を受けるEV・PHEVは、現行のエコカー減税による免税対象です。
購入契約を締結した日と、実際に新車新規検査を受ける日は必ずしも一致しません。納車予定が2028年春に近い場合は、販売店に検査証交付の見込みを確認しておきましょう。
確認ポイント2:2028年5月以降の車検予定
2028年5月1日以降の車検から特例加算が適用される予定です。ただし、新車の当初3年分と既販車の施行後最初の車検分には免除措置があります。
そのため、購入時には次の点を確認しておくと、将来の維持費を把握しやすくなります。
- 初度登録年月
- 新車新規検査を受けた年月日
- 次回車検の有効期間満了日
- 2028年5月以降に受ける車検の回数
- 車両重量と自家用・営業用の区分
確認ポイント3:EVとPHEVの違い
EVとPHEVは、現在のエコカー減税ではともに重量税の免税対象です。しかし、2028年5月から予定されている特例加算では、PHEVの負担額はEVの2分の1を目安とする方針です。
一方、自動車税種別割の重量課税については、EV・FCVの乗用車が対象として示されています。すべての電動車が同じ課税方式になると考えるのは早計です。
確認ポイント4:2027年度税制改正の内容をチェック
2028年の新制度について、購入前に特に注目したいのが2027年度税制改正です。
そこで確認したいのは、特例加算の具体的な税率、車両重量ごとの区分、PHEVの税額、既販車への経過措置、そして自動車税種別割の新税率です。
また、営業用EVやバス・トラックなどの取り扱いについても、2027年度以降の税制改正で結論を得る方針となっています。
【電気自動車の自動車重量税】に関するよくある質問(FAQ)
Q1:電気自動車は2026年現在、新車登録時の自動車重量税が無料ですか?
A1:はい。2026年5月1日から2028年4月30日までの対象期間に新車新規検査を受けるEVは、エコカー減税によって自動車重量税が全額免除されます。PHEVも同様に免税対象です。
Q2:EVは初回車検だけでなく2回目の車検も免税になりますか?
A2:原則として、現在の特例で免税されるのは新車新規検査時と、条件を満たした最初の継続検査時です。2回目の継続検査には、この初回免税特例は適用されません。
Q3:2028年5月からEVの重量税はいくらになりますか?
A3:2026年11月現在、具体的な税額は決まっていません。車両重量に応じた特例加算を車検時に徴収する方針で、税率は2027年度税制改正で決定する予定です。PHEVについてはEVの2分の1を目安とする方針が示されています。
Q4:2028年5月以降は、すでに所有しているEVも追加課税されますか?
A4:対象となる自家用乗用EVについては、施行後最初に受ける車検の特例加算分は免除される経過措置があります。その後の車検では、決定された税率に基づく負担が予定されています。
Q5:PHEVも2028年5月から重量税が追加されますか?
A5:はい。自家用乗用PHEVも特例加算の対象として示されています。ただし、負担額はEVの2分の1を目安とする方針です。
Q6:EVの自動車税種別割も2028年から重量で決まりますか?
A6:2028年度以降に新車新規登録されるEV・FCVの乗用車について、車両重量に応じた課税方式を導入する方針です。具体的な税率は2027年度税制改正で決まる予定です。車検時の重量税特例加算とは別の制度です。
まとめ:EVの重量税は2026年の免税と2028年の新負担を分けて考える
2026年11月現在、電気自動車の自動車重量税は、新車新規検査時に免税となり、所定の条件を満たせば初回継続車検時も免税されます。エコカー減税の適用期限も2028年4月30日まで延長されています。
一方、2028年5月1日以降は、自家用乗用EV・PHEVを対象に、車両重量に応じた自動車重量税の特例加算が導入される方針です。新車の当初3年分と、既販車の施行後最初の車検分には免除措置がありますが、その後は追加負担が発生する予定です。
さらに、2028年度以降に新車登録されるEV・FCVの乗用車には、自動車税種別割についても重量連動方式が導入される見込みです。
【プロの結論】
EV購入で本当に見るべきなのは、購入時に重量税が0円かどうかだけではありません。新車登録時の免税、初回車検の免税、2028年5月以降の特例加算、毎年の自動車税という4つの視点から維持費を判断する必要があります。
特に2028年以降の税負担は、車両重量や登録時期、車検のタイミングによって変わる可能性があります。2027年度税制改正で公表される具体的な税率を確認したうえで、購入価格だけでなく、数年間の維持費まで比較することが、後悔しないEV選びにつながります。
主な根拠資料(2026年11月時点)
- 国税庁「自動車重量税のあらまし」「環境性能に優れた自動車等に対する自動車重量税の減免措置について」
- 経済産業省「令和8年度税制改正(車体課税の抜本見直し)」
- 財務省「令和8年度税制改正の大綱」
- 国土交通省「2026年5月1日からの自動車重量税の税額表」
- 東京都主税局「自動車税」
これらの公的資料が、免税条件、2028年の特例加算、重量課税の区分を裏付けています。 (出典: 電気 自動車 重量 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
