かつみ・さゆりの借金はなぜ?最大12億円の真相と2026年残額を徹底解説
お笑い夫婦コンビ「かつみ・さゆり」が長年抱えてきた巨額の借金。その背景には、バブル期の株式投資で得た約3億円の利益、信用取引による約4億7000万円の損失、さらに父親の保証債務をめぐる約10億円の請求という、複数の出来事が重なっていた。単なる投資の失敗だけでは説明できない、長期にわたる返済生活だった。
2026年9月1日の報道によると、かつみさんが抱える借金の残額は約1億5000万円。最大2億5000万円に達した実際の借入額を大きく減らし、本人も完済の見通しが立ったと明かしている。さらに、銀行による金利1%未満への借り換えが返済の大きな転機になった。2026年11月現在の状況を踏まえ、借金が生まれた理由から副業の失敗、さゆりさんの返済生活、完済予定までを整理する。
📌 【この記事の重要ポイントまとめ】
- 借金の最大の原因:バブル期に株式投資で約3億円を稼いだ後、信用取引で大きな損失を出したこと。
- 最大12億円の真相:実際の借金約2億円に、父親の会社の保証債務をめぐる約10億円の請求が重なった時期があった。
- 2026年最新の返済状況:9月1日時点の残額は約1億5000万円。金利1%未満への借り換えが実現し、完済の見通しも立っている。
【結論】かつみ・さゆりの借金はなぜ生まれた?直接の原因はバブル期の株式投資
かつみ・さゆりの借金の出発点は、夫婦で経営していた飲食店や副業ではない。かつみさんが芸人として活動していた若い頃に挑戦した、不動産投資と株式投資である。
かつみさんは25歳頃、マンションを2680万円で購入。バブル景気による不動産価格の上昇で、完成時には約8000万円の価値になっていたと、2024年のABEMA「ななにー 地下ABEMA」で振り返っている。
この成功体験が、次の大きな投資につながった。株式市場に参入すると、25歳から28歳頃までに約3億円を稼ぐほどの好成績を収めたという。
しかし、ここで投資規模を拡大したことが運命を変える。
3億円の利益から一転、4億7000万円の損失へ
2025年4月に出演したABCテレビ「これ余談なんですけど…」では、かつみさんが当時の投資について、3年間で約3億円を稼いだ後、約4億7000万円を失ったと説明した。
本人によると、当初の成功で自分の投資能力に自信を持ち、信用取引を利用して取引規模を大きくしたことが失敗につながった。
当時は株価の上昇が続き、不動産などの資産価値も高まっていた。利益を再投資し、さらに大きな利益を狙う行動は、好景気の中では合理的に感じられたのかもしれない。
ところが、バブル経済が崩壊すると株価が下落。借り入れを利用していたため、保有資産の価値が失われるだけでなく、返済しなければならない債務まで残った。
2024年のスポニチアネックスの報道では、かつみさんは約4億7000万円を失い、最終的に資産を失って約1億7000万円の借金が残ったと説明している。
つまり、借金の根本原因は、株価下落そのものだけではなく、自己資金以上の規模で投資を行っていたことにある。

【信用取引の仕組み】なぜ3億円の資産が巨額の借金に変わったのか
かつみさんの失敗を理解するうえで欠かせないのが、信用取引という仕組みだ。
信用取引とは、証券会社に一定の保証金を預け、資金や株式を借りて売買する投資方法である。少ない自己資金でも大きな金額を動かせるため、株価が予想どおり動けば利益を拡大できる一方、反対方向に動けば損失も大きくなる。
日本取引所グループの制度説明によると、一般的な信用取引では委託保証金の約3倍までの売買が可能。ただし、株価が急落すると担保価値が不足し、追加保証金を求められる場合もある。
かつみさんが経験したレバレッジのリスク
ABEMA TIMESが2026年8月に伝えた本人の説明では、約3億円を元手に信用取引で約9億円規模の売買を行ったという。
この取引では、株価が上昇すれば自己資金だけで投資する場合よりも大きな利益を狙える。しかし、株価が下落すると、損失が自己資金の範囲に収まらない可能性がある。
かつみさんの場合、バブル崩壊という市場環境の急変が重なった。資産を失った後にも返済義務が残り、約1億7000万円の負債を抱えることになった。
信用取引は必ず損をする制度ではない。問題は、借りた資金を使って投資する以上、予想が外れたときの損失が自己資金を超える可能性を理解しておく必要があることだ。
かつみさんの経験は、利益が出ているときほど投資規模を冷静に管理しなければならないことを示している。
【12億円の真相】父親の借金10億円が重なった経緯と夫婦の年表
かつみ・さゆりの借金が「最大12億円」と紹介される理由には、株式投資の失敗とは別の出来事が関係している。
それが、かつみさんの父親が関係していた会社の保証債務をめぐる問題だ。
1999年、突然届いた10億円の督促状
2026年7月に公開された集英社オンラインのインタビューによると、1999年7月、かつみさんの自宅に京都の銀行から約10億円の督促状が届いた。
父親が生前に保証人となっていた会社が倒産し、父親の死後、その保証債務をめぐる請求が子どもたちに届いたという。
当時、かつみさんには投資の失敗などによる約2億円の借金が残っていた。そこに約10億円の請求が重なり、一時は合計約12億円という途方もない金額になった。
しかし、この10億円については、その後の法的整理によって返済義務がないことが確認された。吉本興業の顧問弁護士の協力を得て問題が解決し、最終的には元の約2億円の借金に戻ったと、さゆりさんは振り返っている。
したがって、12億円すべてが最終的に夫婦の返済義務として確定したわけではない。この点は、ネット上で語られる借金最大12億円という数字を理解するうえで重要だ。
借金が膨らんだ時期から2026年までの経緯
| 時期 | 出来事 | 借金・返済への影響 |
|---|---|---|
| 25〜28歳頃 | 不動産投資と株式投資で成功 | 約3億円の利益を得る |
| 1990年前後 | 信用取引とバブル崩壊 | 約4億7000万円の損失に言及。約1億7000万円の借金が残る |
| 1989年 | さゆりさんと出会う | 交際当初から借金を抱えていた |
| 1996年3月 | 2人が結婚 | 夫婦で長期返済生活を始める |
| 1999年7月 | 父親の保証債務をめぐる約10億円の請求 | 既存の約2億円と合わせて一時約12億円規模に |
| その後 | 弁護士を通じて父親の債務問題を整理 | 約10億円の請求が解消され、約2億円に戻る |
| 2017〜2019年頃 | 銀行による借り換え | 金利が1%未満に下がり、元金が減り始める |
| 2026年2月 | テレビ番組で返済状況を公表 | 残額約1億8000万円 |
| 2026年9月1日 | 大阪でイベント出演 | 残額約1億5000万円、完済の見通しを明かす |
この年表から分かるのは、12億円という数字には性質の異なる債務が含まれていることだ。株式投資によって生じた借金と、父親の保証債務に関する請求は、同じものではない。
また、株式投資の損失についても、報道によって「4億7000万円の損失」と「借金が4億7000万円に膨らんだ」という異なる表現がある。本人の出演時期や説明の違いを踏まえ、最終的に残った約1億7000万円と混同しないことが大切だ。

【副業の失敗】オオクワガタからラーメン店、ボヨヨンスイーツガーデンまで
巨額の借金を返済するため、かつみさんは芸人の仕事だけに頼らず、さまざまな副業や事業に挑戦してきた。
2025年4月のカンテレ「おかべろ」では、これまでに約20種類の事業に取り組んできたと説明。オオクワガタの繁殖、猫のブリーダー、100円ショップ、ラーメン店など、業種は多岐にわたる。
オオクワガタの繁殖事業はなぜ失敗した?
女性セブンの2023年の取材記事によると、最初に挑戦したのはオオクワガタの繁殖だった。
当時はオオクワガタの人気が高く、1匹数万円で販売できるほどのブーム。かつみさんは約300万円を借り入れて事業を開始し、当初は繁殖も順調だったという。
ところが、台所に発生したコバエを駆除するため、さゆりさんが殺虫剤のバルサンを使用。飼育していたオオクワガタが全滅し、事業は失敗に終わった。
また、希少なマンチカンの繁殖事業にも挑戦したが、繁殖計画がうまくいかず頓挫した。100円ショップについても、近隣に大手チェーンのダイソーが出店したことで競争が厳しくなったと、かつみさんは語っている。
ラーメン店の失敗と2026年の再挑戦
ラーメン店も、かつみさんの副業歴を語るうえで欠かせない存在だ。
過去には店舗の売り上げを増やそうと、焼き立てメロンパンの販売を始めたことがあった。しかし、ラーメンとメロンパンのにおいが店内で混ざり、最初の店舗は約7〜8カ月で閉店したと報じられている。
2025年4月には、17年ぶりとなる3度目のラーメン事業への挑戦を発表。番組では借金返済のための新たな取り組みとして紹介された。
その後、2026年3月には中国自動車道の西宮名塩サービスエリア下り線に「人類みなボヨヨンラーメン」が登場した。
大阪の人気ラーメン店「人類みな麺類」とのコラボレーションで、醤油ベースのスープに煮干しオイル、花穂じそ、カリカリ梅を合わせた商品を提供している。NEXCO西日本関連のサービスエリア情報でも取り扱いが確認できる。
ボヨヨンスイーツガーデンの倒産理由は?
副業の中には、必ずしも事業そのものが赤字だったわけではないケースもある。
その代表例が、大阪・道頓堀で2012年から約4年間営業していた「ボヨヨンスイーツガーデン」だ。
2026年4月、さゆりさんはMBSテレビ「ゼニガメ」で同店の閉店理由を説明。店は黒字だったものの、入居していたビルが中国系ファンドに買収され、突然、家賃が約3倍になったため、営業継続が難しくなったという。
つまり、この店舗は売り上げ不振や通常の赤字経営が原因で閉店したのではない。賃貸条件の急激な変化が経営を直撃したケースだった。
ここは「事業に失敗した」という一言だけで片付けると、実態を誤解しやすい部分である。
【2026年最新】かつみ・さゆりの借金残額は1億5000万円!金利1%未満の借り換えが転機
2026年11月現在、具体的な残額を確認できる直近の大きな報道は、9月1日のスポニチアネックスの記事だ。
同日、かつみ・さゆりは大阪市内で開かれた「モンスターハンターNowカーニバル2026:大阪」の発表会見に出席。そこで、かつみさんが借金の現状を明らかにした。
報道によると、本人が説明した数字は次のとおり。
- 実際の借金の最大額:約2億5000万円
- これまでの累計返済額:約3億円
- 2026年9月1日時点の残額:約1億5000万円
かつみさんは、借金完済の見通しが立ったことも明かした。さゆりさんもイベント出演料によって返済が進むことを喜んでいた。
なぜ26年間返済しても元金が減らなかったのか
長期間の返済を難しくしていた最大の要因は、複数の借入先と高い金利だった。
2026年8月にABEMA Primeで取り上げられた本人たちの話によると、かつみさんは約43の借入先を抱え、年間約1000万円ずつ返済していた時期があった。
ところが、約2億円の借金について26年間で約2億6000万円を返済しても、元金がほとんど減っていなかったという。
例えば、元金2億円を年利5%で借りている場合、単純計算で年間の利息は1000万円になる。年間1000万円を返済しても、そのほとんどが利息に充てられれば、元金は減らない。
一方、年利が1%なら、同じ2億円でも年間利息は約200万円。年間1000万円を返済できれば、単純計算で約800万円を元金の返済に回せる。
この差が、長期返済では非常に大きな意味を持つ。
銀行担当者の協力で金利1%未満に借り換え
返済生活に転機が訪れたのは、銀行による借り換えだった。
2026年7月の集英社オンラインのインタビューで、さゆりさんは約9年前に銀行が複数の借金をまとめて借り換えてくれた結果、金利が1%前後に下がったと説明している。
一方、同年8月のABEMA Prime関連報道では、借り換えは約7年前と紹介されている。回想時期には差があるものの、2017〜2019年頃に金利負担を大幅に軽減できたことが返済の転換点となった。
この借り換えを実現させた銀行担当者について、2人はドラマにちなんで「半沢直樹」と呼んでいるという。
自己破産せずに返済を続けてきた実績を評価し、銀行内部で融資を認めてもらえるよう働きかけてくれたことが、長年の返済生活を変えた。
借金は単に返済額を増やせば解決するわけではない。金利、返済期間、借入先の整理が重要であることを示す事例だ。
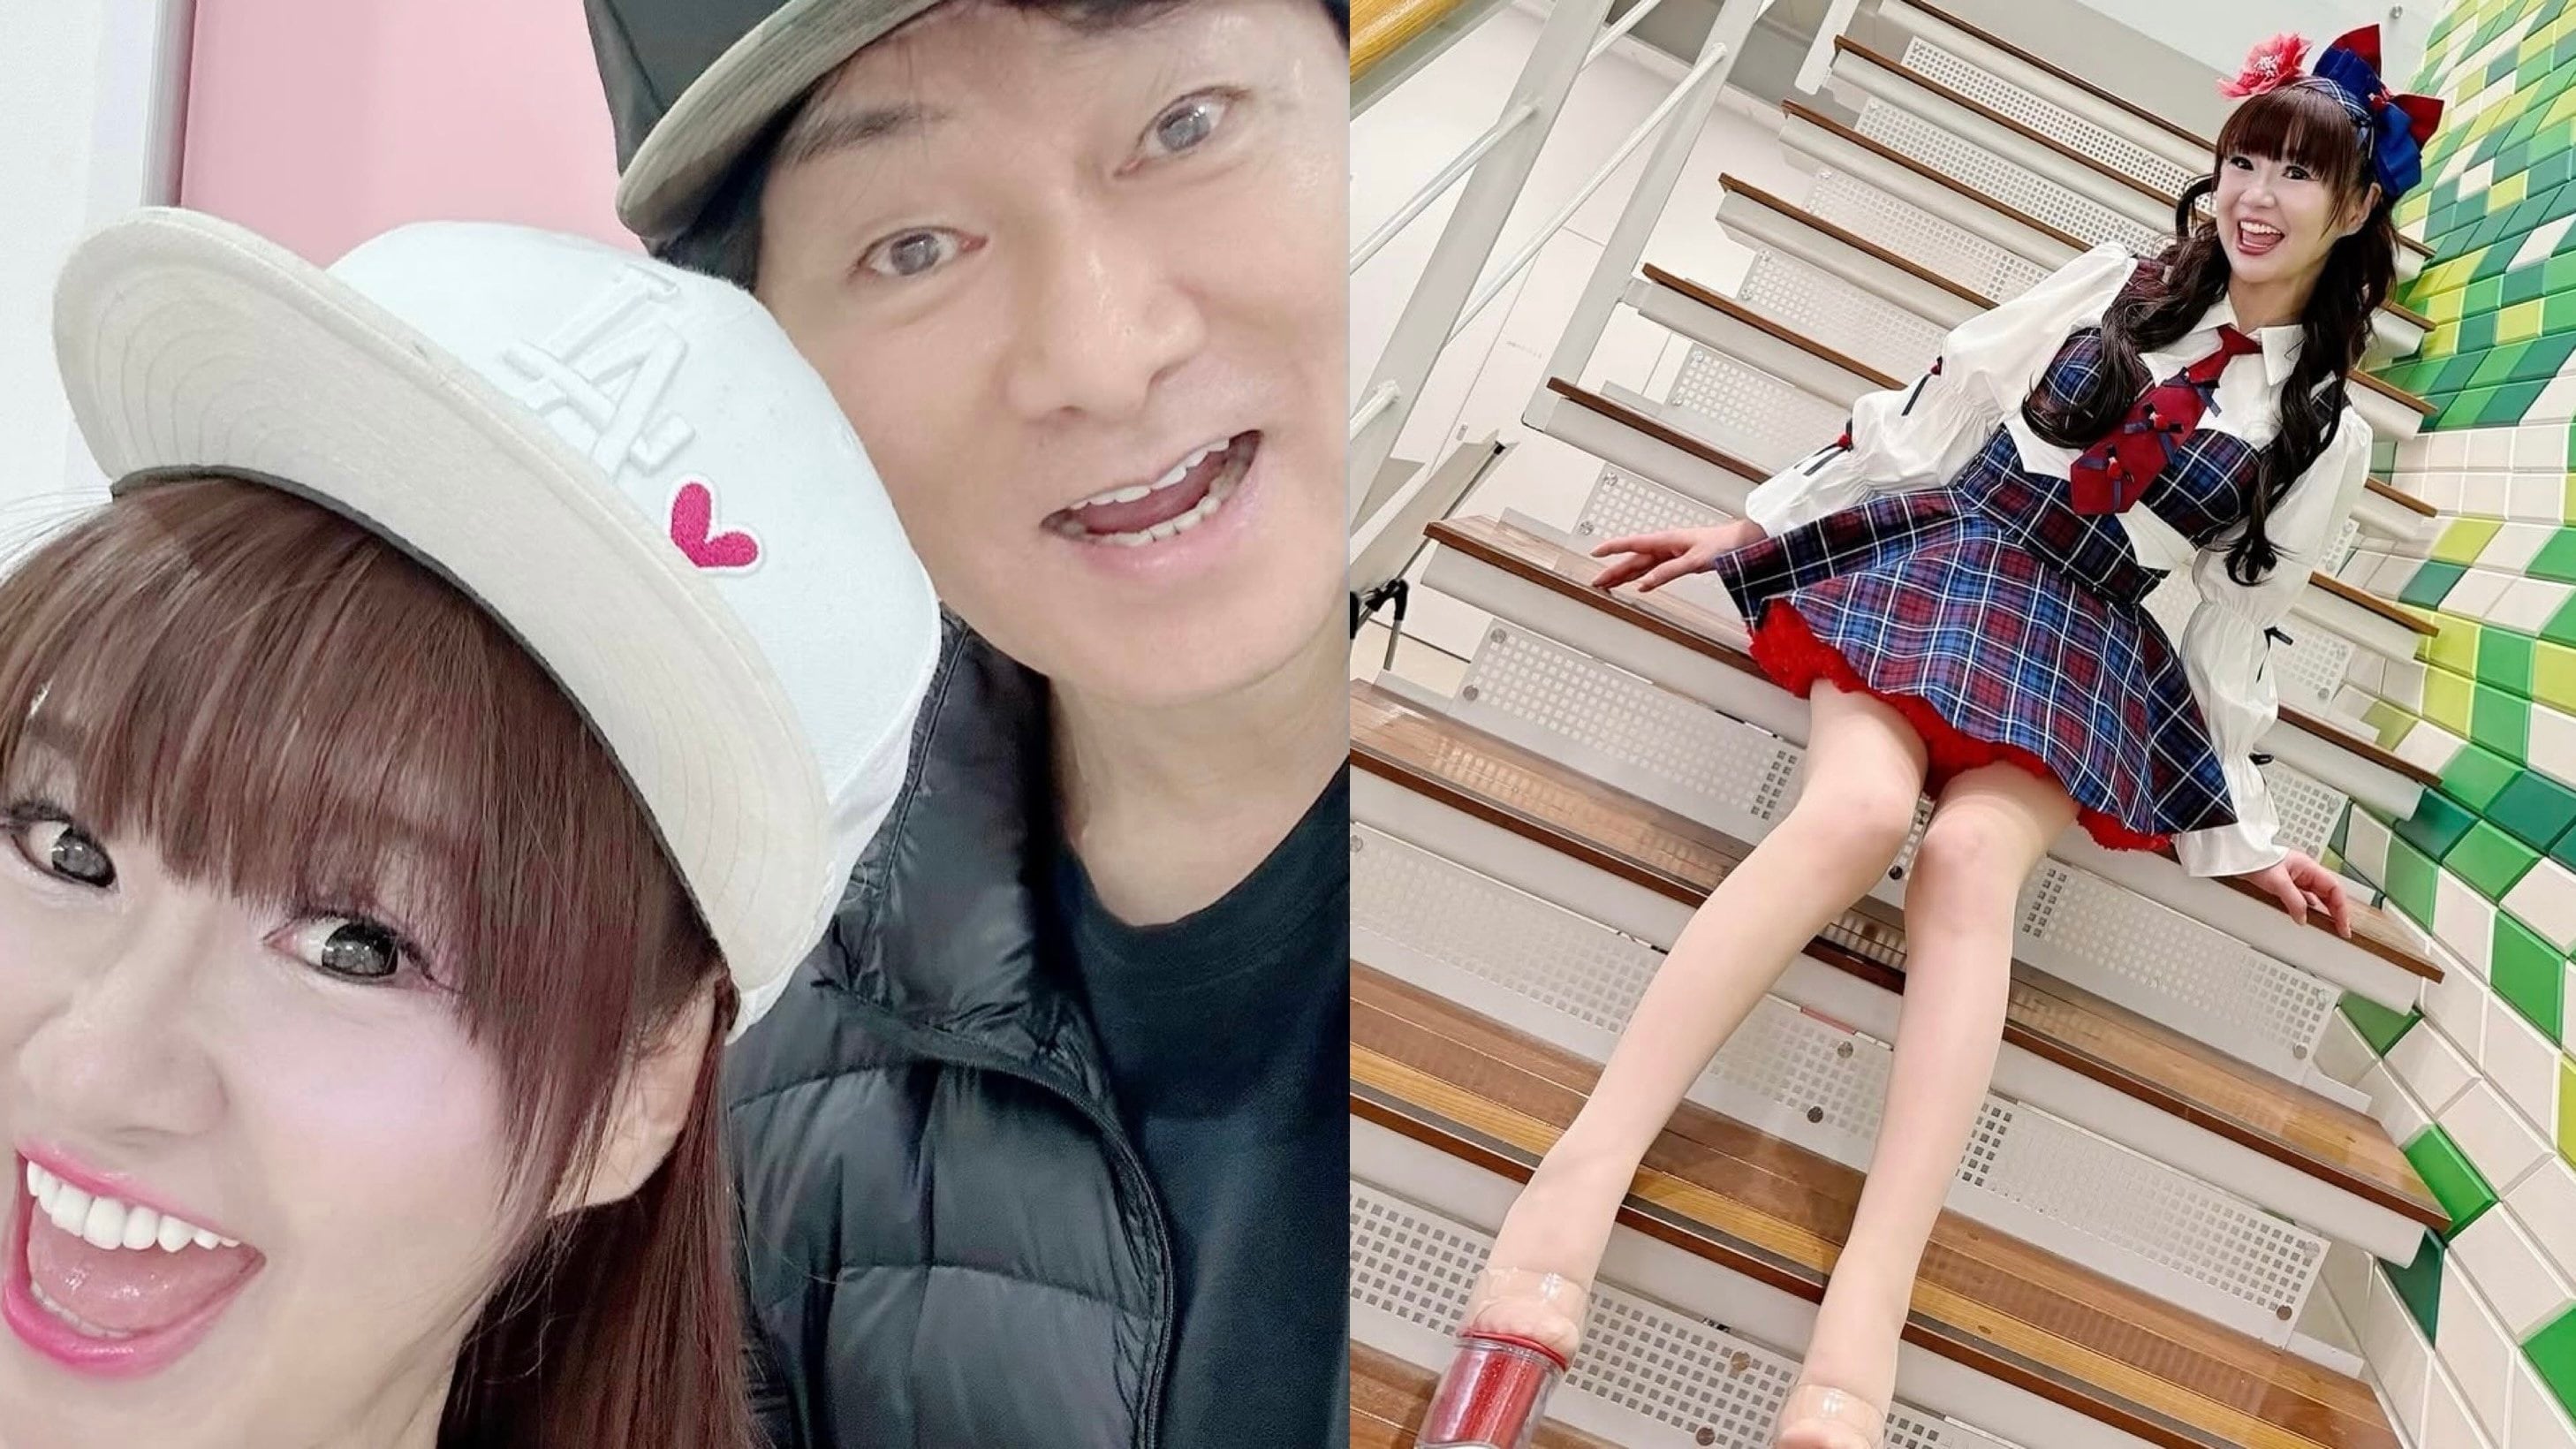
【さゆりの借金返済生活】43件の支払先と給料日30分後に残高ゼロの現実
かつみ・さゆりの借金問題を語るとき、さゆりさんが担ってきた役割も見逃せない。
2人が出会ったのは1989年。さゆりさんが20歳の頃だった。かつみさんは当時すでに約1億7000万円の借金を抱えていたと、2026年7月の集英社オンラインのインタビューで明かされている。
当初、さゆりさんは借金の全体像を十分に理解していなかったという。しかし、同棲を始めると毎日のように督促状が届き、借入先から電話がかかってくる生活に直面した。
カレンダーの裏に借金一覧表を作成
さゆりさんは、かつみさんが仕事に出ている間に返済手続きを手伝っていた。
しかし、借入先が多すぎて銀行を回るだけでも大変だった。そこで、カレンダーの裏側に金融機関ごとの借入額や生活費を書き出し、借金の全体像を整理することにした。
その結果、消費者金融8社を含め、支払先が合計43件に及んでいたことが判明。借金を把握して整理するまで約1年かかったという。
給料日が生活費を確保するための決戦日だった
特に厳しかったのが、毎月の給料日だった。
集英社オンラインのインタビューで、さゆりさんは吉本興業から給料が振り込まれても、約30分後には借金の引き落としによって口座残高がゼロになる生活を振り返っている。
そのため、朝早くから銀行に並び、窓口が開くと同時に生活費を引き出していたという。
食費を抑えるため、スーパーではもやし売り場に直行。蒸したもやしにポン酢をかけた料理を食べながら、料理に高級そうな名前をつけて楽しむ工夫もしていた。
こうした生活は、単なる節約術というより、返済と日々の暮らしを両立させるための切実な知恵だった。
また、さゆりさんは借金を一覧表にし、返済が終わった借入先に花丸をつける方法を取り入れた。少しずつ返済先が減っていくことを目で確認することで、精神的な負担を軽くしていたという。
かつみさんの投資失敗から始まった借金問題は、夫婦2人で管理し、返済していく長期的な生活課題へと変わっていった。
【プロの結論】かつみ・さゆりの借金問題から分かる3つの重要な真実
かつみ・さゆりの借金をめぐる話題には、最大12億円という強烈な数字が先行しがちだ。しかし、報道や本人の説明を整理すると、押さえるべきポイントは3つある。
1.12億円と2億5000万円は同じ意味ではない
12億円という数字は、株式投資などで抱えた約2億円の借金に、父親の会社の保証債務をめぐる約10億円の請求が重なった時期の総額だ。
一方、2億5000万円は、かつみさんが別の機会に説明した実際の借金の最大額である。両者は算出の背景が異なるため、単純に同じ債務の最高額として比較してはいけない。
2.副業の失敗だけが借金の原因ではない
オオクワガタ、ラーメン店、100円ショップなどの副業は、借金返済を目指す中で挑戦した事業だった。
しかし、借金の発端はそれ以前の信用取引による投資損失である。副業は返済を助けるための取り組みであり、すべての負債が副業によって生まれたわけではない。
また、ボヨヨンスイーツガーデンのように黒字だったにもかかわらず、賃料の急上昇によって閉店した事例もある。事業の成否は売り上げだけでなく、固定費や契約条件にも左右される。
3.返済を進めるには金利と債務管理が重要
かつみ・さゆりの返済生活で特に重要だったのは、銀行による借り換えだ。
複数の借入先を整理し、金利を1%未満に抑えられたことで、支払額のうち元金に充てられる割合が大きくなった。
投資や借り入れを考える際には、次の点を確認する必要がある。
- 借り入れによって投資額を拡大するリスクを理解しているか。
- 損失が発生した場合、自己資金だけで対応できるか。
- 金利と返済期間を把握しているか。
- 毎月の返済額のうち、元金がどれだけ減るのか確認しているか。
- 複数の借入先がある場合、金利や返済条件を比較して整理できているか。
かつみさんの経験は、投資の利益を追うことと、負債を管理することは別の能力だと教えてくれる。
かつみ・さゆりの借金に関するよくある質問(FAQ)
Q1:かつみ・さゆりの借金はなぜ12億円まで膨らんだのですか?
A1:バブル期の信用取引による投資損失などで約2億円の借金を抱えていたところ、1999年に父親の会社の保証債務をめぐる約10億円の請求が重なったためです。その後、弁護士を通じた法的整理によって約10億円の請求は解消されました。
Q2:2026年現在、かつみ・さゆりの借金はいくら残っていますか?
A2:2026年9月1日のスポニチアネックスの報道では、残額は約1億5000万円です。2026年2月には約1億8000万円と報じられており、返済が進んでいることが分かります。
Q3:かつみ・さゆりはいつ借金を完済する予定ですか?
A3:2026年7月の集英社オンラインのインタビューでは、さゆりさんが81歳、かつみさんが87歳になる頃を完済予定として説明しています。約24年後が目安ですが、これは本人たちが語った返済計画であり、確定した完済日ではありません。
まとめ:かつみ・さゆりの借金は完済へ前進、2026年は大きな転換期
かつみ・さゆりの借金は、バブル期の株式投資と信用取引の失敗を出発点としている。約3億円の利益を得た後、信用取引で大きな損失を出し、約1億7000万円の借金を抱えたことが長い返済生活の始まりだった。
さらに、1999年には父親の保証債務をめぐる約10億円の請求が重なり、一時は約12億円規模に膨らんだ。ただし、この10億円については最終的に返済義務がないことが確認されている。
その後、オオクワガタの繁殖やラーメン店など数々の副業に挑戦しながら、さゆりさんも借金の管理や生活費の確保を担ってきた。約43件の支払先を整理し、長期間にわたって返済を続けた夫婦の努力は大きい。
そして2026年9月、残額は約1億5000万円にまで減少。金利1%未満への借り換えと現在の仕事による収入が、完済への道を開いている。
12億円という数字の大きさだけでは見えてこない、投資のリスク、金利の負担、事業経営の難しさ、そして夫婦で続けてきた返済生活。かつみ・さゆりの歩みは、借金を減らすためには収入を増やすだけでなく、債務の全体像を把握し、金利と返済計画を見直すことが欠かせないと伝えている。
残る約1億5000万円の返済がどこまで進むのか。夫婦の新たな挑戦とともに、今後の動向にも注目したい。
(出典: かつみさゆり 借金 なぜ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
