年末調整で戻ってくるお金はいつ・いくら?2026年の還付条件と計算方法を徹底解説
年末が近づくと気になるのが、給与明細に記載される「年末調整の還付金」です。毎年12月ごろに給与が増えたように感じる人もいれば、反対に所得税が追加で差し引かれ、期待していたお金が戻ってこない人もいます。この違いを生むのは、毎月の給与から天引きされる源泉徴収額と、1年間の収入や所得控除を反映して計算した本来の所得税額との差です。
2026年(令和8年分)は、基礎控除の最大104万円への引き上げ、給与所得控除の最低保障額の変更、扶養親族の所得要件の見直しなど、年末調整に関係する制度改正が行われています。特に、2026年12月1日から適用される改正があるため、11月までの給与計算と12月の年末調整では取り扱いが異なる点に注意が必要です。国税庁の「令和8年分 年末調整のしかた」をもとに、還付金の仕組み、計算シミュレーション、支給時期、戻らない理由まで詳しく解説します。
📌 【この記事の重要ポイントまとめ】 - 還付金の正体: 1年間に天引きされた所得税が、本来納めるべき年間税額を上回った場合に戻ってくる差額。 - 2026年の変更点: 基礎控除は最大104万円、給与所得控除の最低保障額は74万円に引き上げられ、扶養親族の所得要件も変更。 - 還付されないケース: 源泉徴収額が少ない場合や、申告漏れ、年末調整の対象外などでは、還付されない、あるいは追加徴収になることがある。
【年末調整で戻ってくるお金の仕組み】還付金はなぜ発生する?
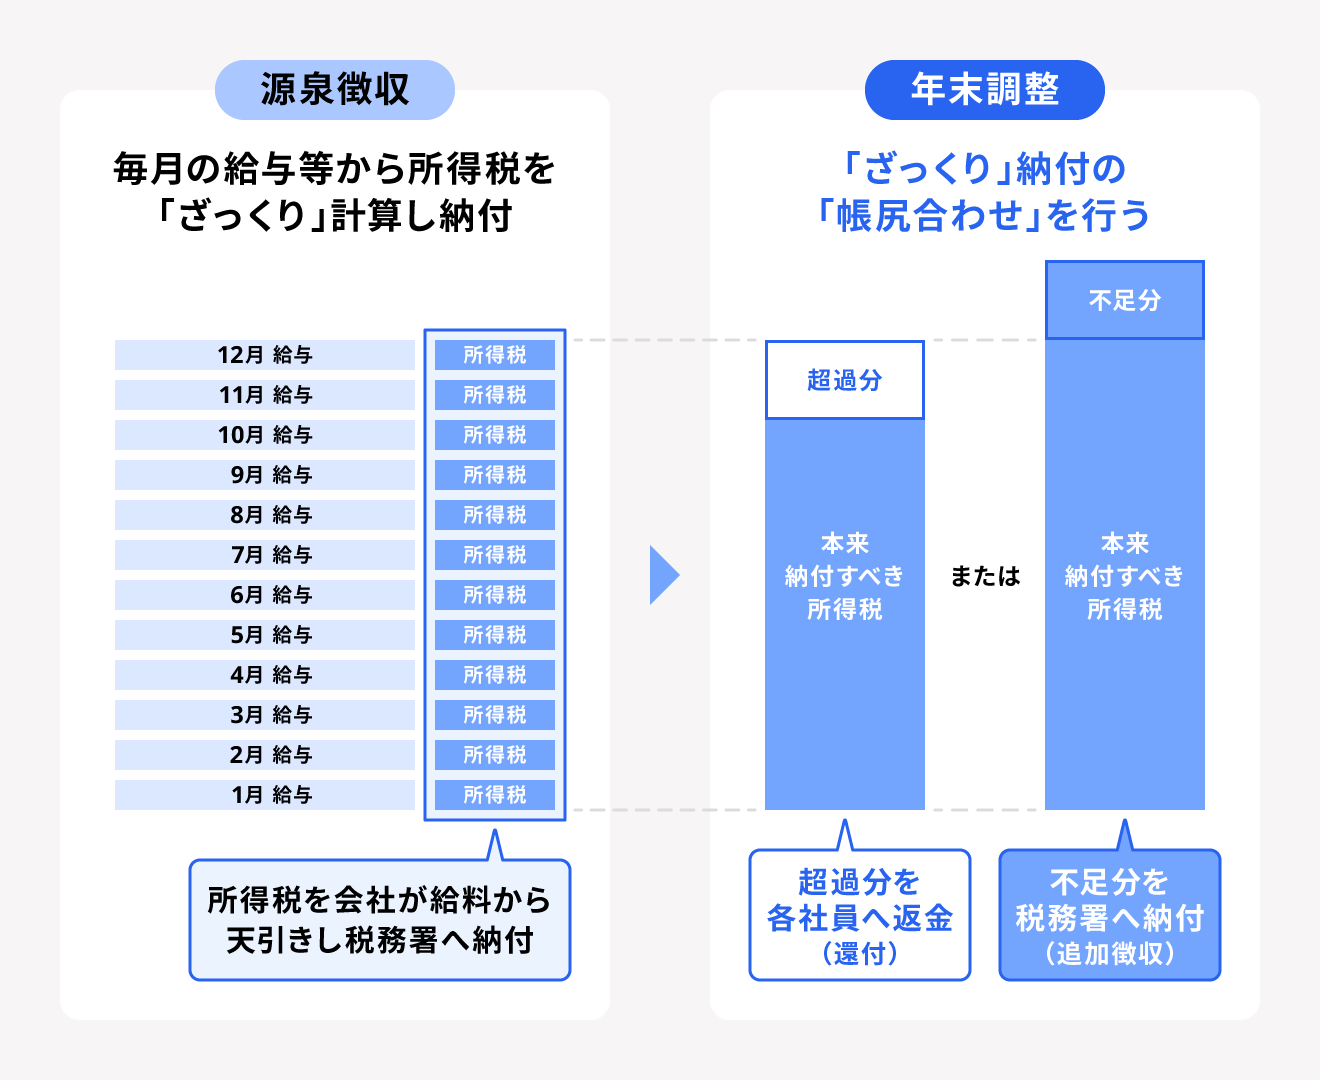
年末調整で戻ってくるお金は、会社が従業員の代わりに納めている所得税の過不足を精算した結果です。
毎月の給与から差し引かれている所得税は、その月の給与額や扶養親族の人数などを基に計算した概算額です。1年間の給与総額や賞与、生命保険料控除、配偶者控除などがすべて確定する前に徴収するため、年間を通じた本来の税額と一致するとは限りません。
そこで、年末に年間の給与と各種控除を確定させ、正しい所得税額を計算し直します。
還付金が発生する基本的な計算式
年末調整の還付金は、次の式で求められます。
還付金=年間の源泉徴収税額の合計-年調年税額
ここでいう「年調年税額」とは、年末調整によって確定した、その年に納めるべき所得税と復興特別所得税の合計額です。
例えば、年間の源泉徴収税額が20万円で、年調年税額が15万円だった場合、差額の5万円が還付されます。
一方、年間の源泉徴収税額が15万円で、年調年税額が20万円なら、5万円の不足が発生します。この場合は還付ではなく追加徴収です。
国税庁の説明でも、源泉徴収税額の合計が年調年税額を上回れば還付、下回れば不足額を徴収する仕組みが明示されています。
毎月の源泉徴収額と年間税額が違う理由
源泉徴収額と年間税額がずれる主な理由は、次のとおりです。
- 毎月の給与や賞与の金額が変動する
- 年の途中で昇給や転職があった
- 扶養親族の人数が変わった
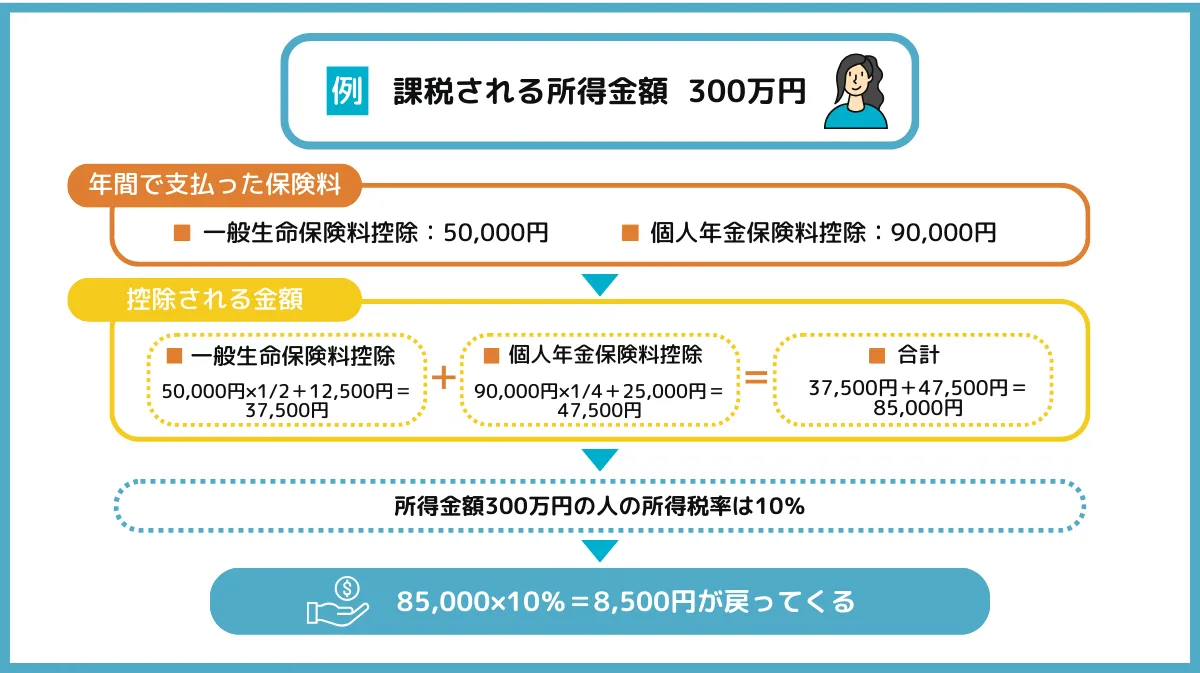
- 生命保険料控除や地震保険料控除が適用される
- 配偶者控除や扶養控除の対象となる親族がいる
- 住宅ローン控除が適用される
例えば、毎月の給与から一定額の所得税を差し引かれていても、年末に生命保険料控除や扶養控除が反映されれば、最終的な税額が下がる可能性があります。
つまり、年末調整の還付金は会社からの臨時ボーナスではありません。すでに納めすぎていた所得税が精算されて戻ってくるお金です。
【年末調整で戻ってくる金額の計算方法】シミュレーションで確認
実際にいくら戻ってくるのかを知るには、年間の給与総額だけでなく、源泉徴収税額と所得控除の内容を確認する必要があります。
国税庁が公表している年末調整の計算手順は、次の流れです。
年末調整の計算は6段階
1. 1年間の給与と賞与を合計する。
2. 給与所得控除などを差し引き、給与所得を求める。
3. 基礎控除、社会保険料控除、扶養控除などを差し引く。
4. 課税所得に所得税率を適用して所得税額を計算する。
5. 住宅ローン控除などの税額控除を差し引き、復興特別所得税を含めた年調年税額を求める。
6. 年間の源泉徴収税額と年調年税額を比較する。
最後の段階では、年調所得税額に102.1%を乗じ、100円未満を切り捨てて年調年税額を算出します。
国税庁の計算例では11万5,270円が還付
実際の金額をイメージするため、国税庁の令和8年分の年末調整資料に掲載されている計算例を見てみましょう。
国税庁の計算例
年間給与・賞与の合計
年間の源泉徴収税額
156,670円
年調年税額
41,400円
還付される金額
国税庁「令和8年分年末調整のしかた」の設例。個人の一般的な還付額を示すものではありません。
この事例では、年間の源泉徴収税額15万6,670円から年調年税額4万1,400円を引くことで、11万5,270円の還付が発生しています。
自分の還付金を計算するために必要な情報
自分の還付金をおおまかに把握したい場合は、次の数字を確認してください。
| 確認する項目 | 確認場所・内容 |
|---|---|
| 年間給与総額 | 給与明細・源泉徴収票 |
| 年間源泉徴収税額 | 毎月の給与明細の所得税欄 |
| 社会保険料 | 給与明細・源泉徴収票 |
| 生命保険料 | 保険料控除証明書 |
| 扶養親族の状況 | 扶養控除等申告書 |
| 住宅ローン控除 | 住宅借入金等特別控除申告書 |
注意したいのは、給与明細の手取り額だけでは還付金を正確に計算できないことです。
また、年の途中で転職した人は、前職の源泉徴収票に記載された給与や源泉徴収税額も確認する必要があります。前職分を含めて年末調整する場合、以前の勤務先の情報が欠けると正しい精算ができません。
【2026年の年末調整は何が変わる?】基礎控除104万円・扶養親族の新基準
2026年の年末調整で特に注目されるのが、令和8年度税制改正です。
国税庁によると、基礎控除、給与所得控除、扶養親族等の所得要件が見直されました。これらの改正は原則として2026年12月1日に施行され、令和8年分の所得税から適用されます。
重要なのは、2026年11月までの給与の源泉徴収事務には変更がなく、12月の年末調整で年間税額を再計算するという点です。
2026年の主な税制改正一覧
令和8年分の所得税に関する制度変更と、還付金への関係
出典:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」「令和8年分年末調整のしかた」。
基礎控除は最大104万円に引き上げ
基礎控除とは、納税者本人の合計所得金額に応じて、課税所得から差し引くことができる控除です。
2026年分は、合計所得金額に応じて控除額が変わります。
- 合計所得金額489万円以下:104万円
- 489万円超655万円以下:67万円
- 655万円超2,350万円以下:62万円
- 2,350万円超2,400万円以下:48万円
- 2,400万円超2,450万円以下:32万円
- 2,450万円超2,500万円以下:16万円
- 2,500万円超:0円
なお、ここでいう489万円や655万円は給与収入ではなく、合計所得金額です。
給与収入だけの人の場合、合計所得金額489万円以下は、おおむね給与収入665万5,556円以下に相当します。
104万円がそのまま還付されるわけではありません。
基礎控除は所得から差し引く金額であり、還付金そのものではありません。実際に減る所得税は、本人の課税所得や適用税率によって変わります。
給与所得控除の最低保障額は74万円
給与所得控除は、会社員やパートなどの給与所得者について、給与収入から一定額を差し引く仕組みです。
2026年分・2027年分は、給与収入220万円以下の場合の最低保障額が74万円となります。2025年分の65万円から9万円の引き上げです。
特に給与収入が比較的少ない人は、給与所得控除と基礎控除の両方の改正が税額計算に影響します。
扶養親族の所得要件は62万円以下に変更
2026年12月の年末調整では、扶養親族や同一生計配偶者の所得要件も変更されます。
従来の58万円以下から、62万円以下に引き上げられました。
給与収入しかない場合は、給与所得控除74万円を踏まえると、年収136万円以下が新しい目安になります。
また、19歳以上23歳未満の親族については、合計所得金額62万円超123万円以下の場合に、特定親族特別控除の対象となる可能性があります。給与収入だけなら136万円超197万円以下が目安です。
大学生のアルバイト収入がある家庭では、従来の扶養控除だけで判断せず、特定親族特別控除も確認しておきたいところです。
23歳未満の扶養親族がいる家庭は生命保険料控除にも注目
2026年分は、23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の上限が通常の4万円から6万円に引き上げられます。
さらに、この特例は2027年分まで延長されています。
ただし、生命保険料控除全体の適用限度額は所得税で12万円です。一般生命保険料控除だけが増える仕組みであり、必ずしも全員の控除額が2万円増えるわけではありません。
住宅ローン控除は還付金を増やす要因になる
住宅ローン控除は、基礎控除や生命保険料控除とは異なり、計算した所得税額から直接差し引く税額控除です。
給与所得者の場合、初年度は原則として確定申告が必要ですが、2年目以降は一定の条件のもとで年末調整により適用できます。
住宅ローンの年末残高や住宅の種類、入居時期などによって控除額が決まるため、住宅を購入した人は控除証明書などの提出を忘れないようにしましょう。
【年末調整の還付金はいつ戻ってくる?】12月・1月の給与を確認
年末調整の還付金が戻ってくる時期は、勤務先の給与計算や精算スケジュールによって異なります。
一般的には、12月の給与や賞与と一緒に精算されるケースが多く、会社によっては翌年1月の給与で還付されます。
国税庁の令和8年分の年末調整資料でも、通常は12月分として納付する源泉徴収税額から過納額を差し引き、従業員に還付する方法が示されています。
還付金が振り込まれる主なタイミング
- 12月の給与: 12月の給与計算で年末調整を行う会社。
- 12月の賞与: 冬のボーナスと合わせて精算する会社。
- 翌年1月の給与: 年末調整の処理や給与計算の都合で翌年に精算する会社。
全国一律の還付日が決まっているわけではありません。
12月の給与明細に「年末調整還付」「年調過不足額」「所得税還付」などの項目があるか確認してください。
12月の給与が増えていない場合は?
12月に給与が増えていなくても、還付金が発生していないとは限りません。
例えば、会社の処理が翌年1月に行われる場合や、通常の給与計算とは別のタイミングで返金される場合があります。
また、年末調整で不足額が発生していれば、反対に給与から所得税が追加で差し引かれます。
不明な場合は、勤務先の人事部や経理・給与担当者に、年末調整の精算月と過不足額を確認すると確実です。
【年末調整でお金が戻ってこない理由】追加徴収になるケースも解説
年末調整をすれば必ずお金が戻ってくると思っている人もいますが、実際には還付されないケースもあります。
重要なのは、還付金の有無が毎月の源泉徴収額と年間の正しい税額の差で決まるという点です。
理由1:毎月の源泉徴収額が少なかった
年間を通じて源泉徴収されていた所得税が、本来の年税額を下回っている場合は還付されません。
むしろ、不足分を追加徴収される可能性があります。
例えば、次のようなケースです。
- 年の途中で昇給して給与が増えた
- 賞与が想定以上に多かった
- 扶養親族が減った
- 配偶者が控除対象から外れた
- 年の途中で扶養状況が変わった
毎月の給与から天引きされる税額は、必ずしも年間の最終税額と一致しません。そのため、12月に不足が判明することがあります。
理由2:生命保険料控除などの申告をしていない
生命保険料控除や地震保険料控除などは、原則として必要な申告書や証明書を提出しなければ適用されません。
例えば、生命保険料を年間10万円支払っていても、保険料控除申告書を提出していなければ、年末調整に反映されない可能性があります。
次の書類は特に確認しておきたいところです。
- 基礎控除申告書
- 配偶者控除等申告書
- 特定親族特別控除申告書
- 保険料控除申告書
- 住宅借入金等特別控除申告書
国税庁も、控除を受けるために必要な申告書を勤務先に提出するよう案内しています。
理由3:そもそも所得税が天引きされていない
毎月の給与から所得税が差し引かれていない場合、年末調整によって返すべき過納額がないことがあります。
控除が増えたからといって、必ず現金が戻ってくるわけではありません。
還付金はあくまでも納めすぎた所得税を返す制度であり、新たな給付金ではないためです。
理由4:年末調整の対象外になっている
すべての給与所得者が年末調整の対象になるわけではありません。
国税庁によると、例えば次のような人は通常の12月の年末調整の対象外となります。
- 年間の給与収入が2,000万円を超える人
- 扶養控除等申告書を提出していない人
- 年の途中で退職し、年末調整の対象となる例外に該当しない人
- 災害減免法により源泉徴収の猶予や還付を受けた人
また、2か所以上から給与を受け取っている場合は、年末調整されていない給与について確定申告が必要になるケースもあります。
理由5:医療費控除や寄附金控除などは別途手続きが必要
年末調整ですべての所得控除が精算されるわけではありません。
例えば、医療費控除は原則として確定申告で手続きします。
ふるさと納税についても、ワンストップ特例を利用する場合と確定申告する場合では手続きが異なります。
年末調整で還付されなかったからといって、ほかの税金の控除も受けられないとは限りません。
【プロの結論】2026年の還付金を取りこぼさないための確認ポイント
2026年の年末調整では、制度改正によって控除額や扶養親族の判定基準が変わるため、前年と同じ感覚で申告書を提出すると、控除の適用を見落とす可能性があります。
特に、次の3点は確認しておきたいポイントです。
1. 12月1日以降の改正内容を反映した申告書を提出する
基礎控除の引き上げや給与所得控除、扶養親族の所得要件の変更は、2026年12月1日から適用されます。
国税庁は令和8年分の年末調整について、改正後の申告書や計算表を使用するよう案内しています。
前年の申告内容をそのまま使わず、家族の所得や年齢、扶養状況を改めて確認することが大切です。
2. 大学生の子どもや配偶者の収入を正確に申告する
19歳以上23歳未満の子どもがアルバイトをしている場合、年間収入によって扶養控除または特定親族特別控除の適用が変わります。
配偶者についても、合計所得金額によって配偶者控除と配偶者特別控除のどちらが適用されるかが変わります。
扶養親族の年齢と所得を確認し、該当する控除を正しく申告することが還付額の適正化につながります。
3. 国税庁の年末調整計算シートを活用する
年末調整の計算を自分で確認したい人は、国税庁が公開している「年末調整計算シート」も参考になります。
給与総額、源泉徴収税額、社会保険料、各種控除などを整理すれば、年間税額と過不足額を確認しやすくなります。
なお、複数の勤務先から給与を受け取っている人や、給与以外の所得がある人などは、年末調整だけで税金の精算が完了しない場合があります。
【年末調整で戻ってくるお金】に関するよくある質問(FAQ)
Q1:年末調整で戻ってくるお金は平均いくらですか?
A1:還付金に一律の平均額や定額はありません。年間の源泉徴収税額、給与総額、扶養親族、生命保険料控除、住宅ローン控除などによって異なります。国税庁の計算例では11万5,270円の還付が発生していますが、これは特定の条件に基づく事例です。
Q2:2026年の年末調整では還付金が増えるのでしょうか?
A2:基礎控除や給与所得控除の引き上げによって、所得税が減り、還付につながる人はいます。ただし、実際の還付額は年間の源泉徴収額や所得控除、税額控除などによって変わります。全員の還付金が増えるわけではありません。
Q3:年末調整でお金が戻ってこない場合はどうすればよいですか?
A3:まず給与明細の源泉徴収税額と年末調整の過不足額を確認してください。控除の申告漏れや転職時の前職分の未反映がないかも確認しましょう。医療費控除や一部の寄附金控除などは確定申告で手続きできる場合があります。
まとめ:2026年の年末調整は還付金の仕組みと控除改正を確認しよう
年末調整で戻ってくるお金は、毎月の給与から源泉徴収された所得税と、1年間の収入や所得控除を基に計算した年調年税額との差額です。
2026年は基礎控除の最大104万円への引き上げ、給与所得控除の最低保障額74万円への変更、扶養親族の所得要件の見直しなど、会社員の税額に関係する改正が行われています。
特に注意したいのは、これらの改正のうち基礎控除や給与所得控除、扶養親族の所得要件については、2026年12月1日から適用されることです。
還付金を正しく受け取るためには、給与や賞与の総額、扶養親族の状況、保険料控除、住宅ローン控除などを漏れなく確認する必要があります。
年末調整は、単にお金が戻ってくるのを待つ手続きではありません。自分が本来納めるべき所得税を正しく計算し、納めすぎや納め不足を解消するための大切な精算手続きです。
国税庁の「令和8年分 年末調整のしかた」と最新の申告書を確認し、2026年の税制改正を反映した年末調整に備えましょう。 (出典: 年末 調整 で 戻っ て くる お金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
